切换深色模式
2.10 经营利润:用销售、退款与成本表核算商品收益
把同一周期的真实销售、退款和成本交给财务助手,得到一份能检查公式、知道费用缺口的商品收益表,而不是只看成交额。
本篇使用你提供的真实文件,不承诺自动接入全部平台账单,也不把经营分析表当成正式会计报表或报税服务。
一图看懂
- 准备资料 选定店铺、日期和商品,备齐各表
- 说明口径 讲清每份表的日期、金额和行的含义
- 交给财务助手 核算各商品收益,保留公式与来源
- 先确认算法 先列计算口径,再看赚多少
- 检查收益表 抽查计算,未确认费用保留为缺口
准备资料
先选一个店铺、一段明确日期和少量商品。
准备清单
- 销售或结算表
- 退款记录
- 各规格实际成本
- 已知的物流、平台费、佣金和投放费用
说明每份表的口径:
- 日期口径 按付款日期、发货日期还是结算日期
- 金额口径 金额是否已扣退款或平台费
- 行的含义 一行是订单、子订单、商品还是费用明细
注意
没有这些说明,直接合计容易重复或漏项。
交给财务助手
text
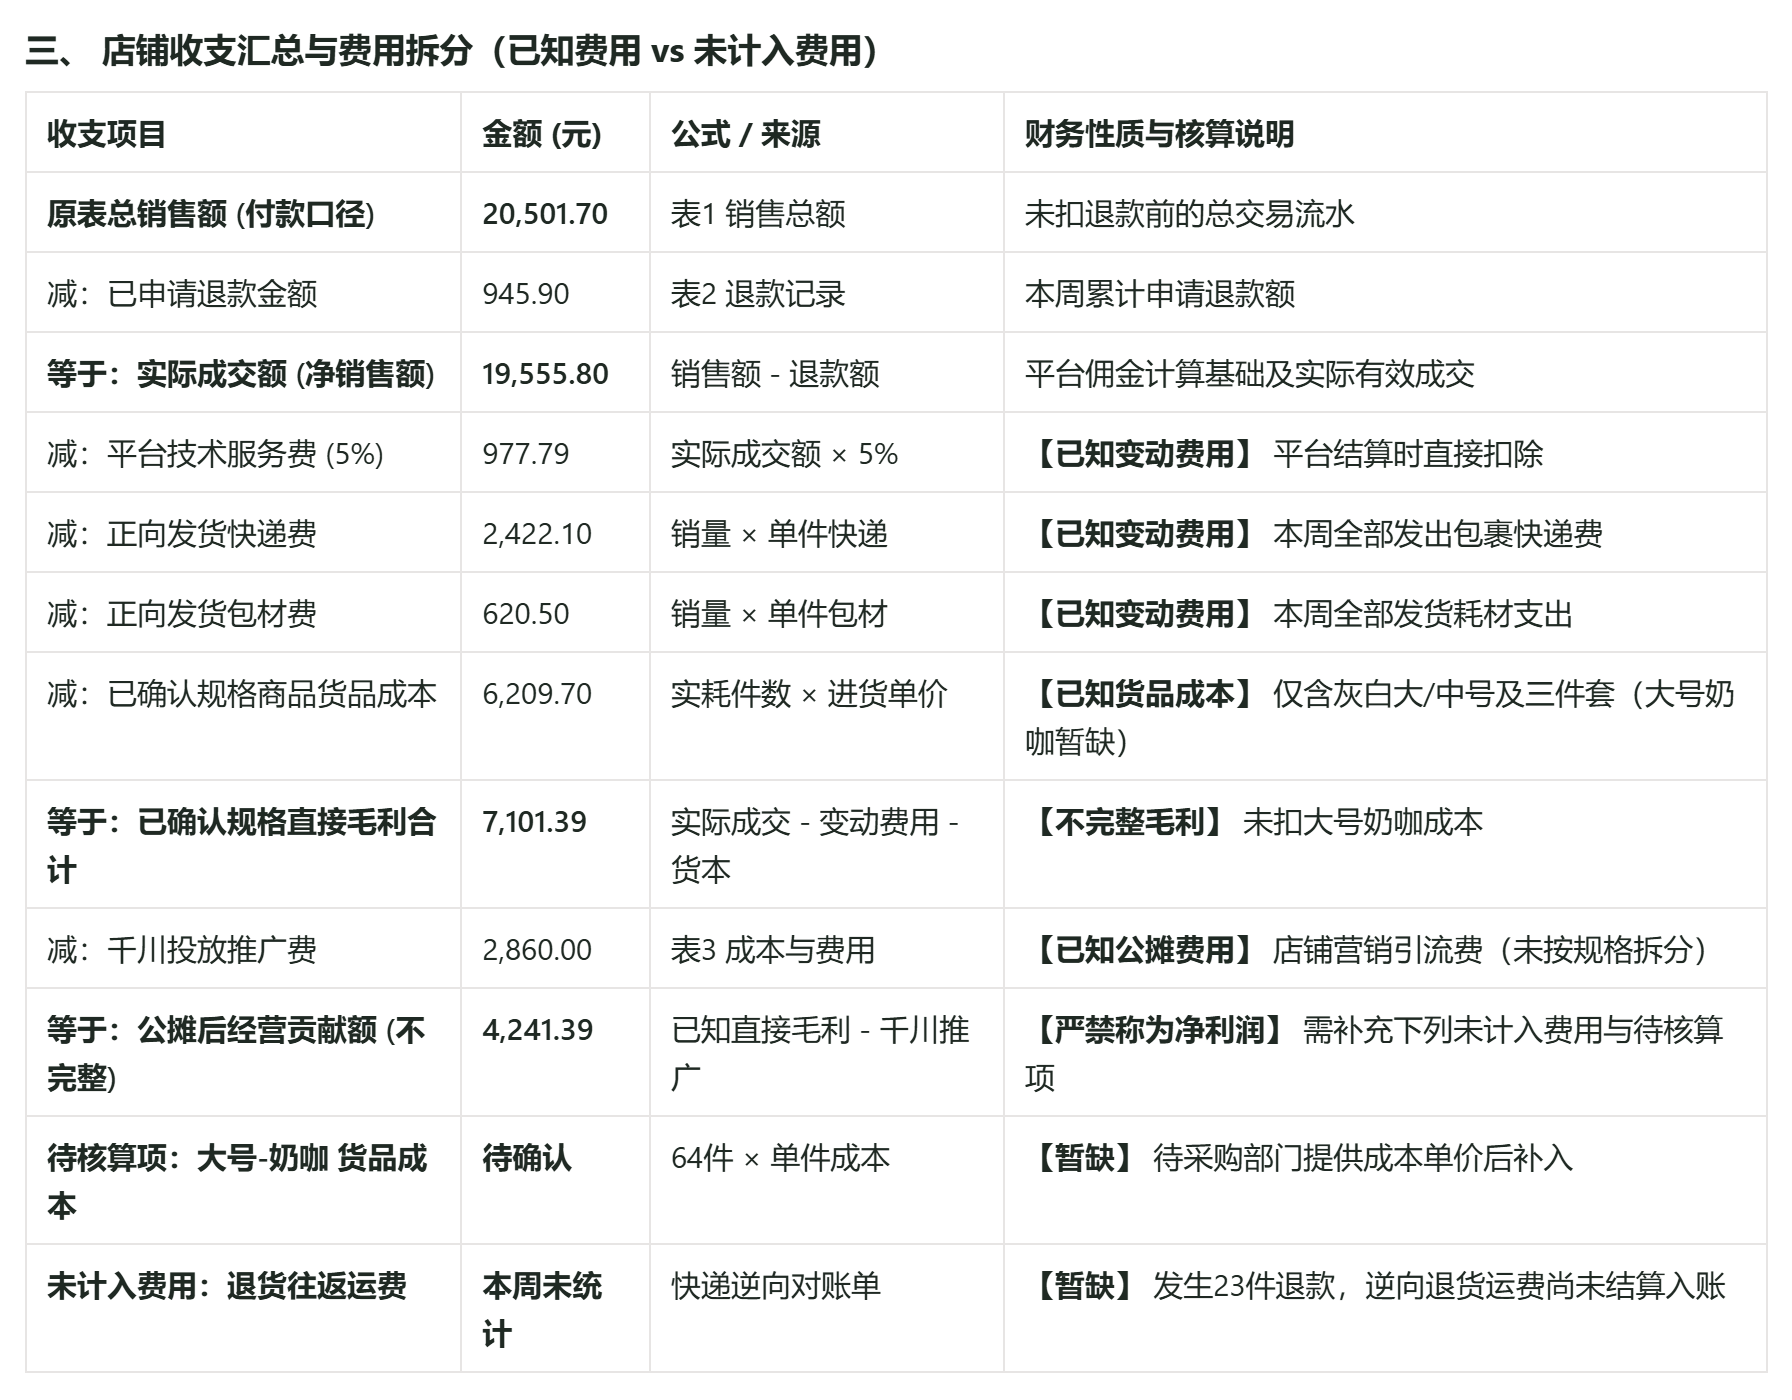
请根据这些真实表格核算本周各商品的收益,先检查日期、退款及费用是否已包含在原表中。整理商品和规格对应关系,保留公式与来源,已知费用和未计入费用分开。输出Excel;缺少成本时不要当成零,也不要把不完整结果叫作净利润。商品名称相近或规格不同,要确认对应关系。商品库可以帮助确定本品身份,但其中的上架售价和库存不是实际成交收入与已售成本。
先确认怎么算,再看赚多少
让助手先列出计算口径,说明收入基数、如何扣退款、哪些成本按实际发生计入,以及哪些费用暂时无法分摊。
避免重复和错配
- 退款不重复减 如果收入已是扣除退款后的数值,不要再减一次退款
- 手续费不重复扣 平台净结算额中已经扣过的手续费,也不能在另一张表重复扣除
- 退货按真实记录 退货后的商品能否再次销售、实际损耗和往返运费,按真实记录处理
- 进货不等于成本 进货付款不应不加区分地全部算成本期已售商品成本
- 到账不等于收益 银行到账时间也不一定对应同一批订单的经营收益
注意
口径不同的表先分开,不为了让总数对上随意改数据。
合格的收益表应包含
| 部分 | 应看到的内容 |
|---|---|
| 统计说明 | 店铺、日期、收入和费用口径 |
| 商品明细 | 商品/规格、数量、收入、退款及已知成本费用 |
| 计算结果 | 可复查公式及结果名称,例如“扣除已知成本后的收益” |
| 差异与缺口 | 无法匹配记录、未计入费用、待确认成本 |
| 来源 | 哪个文件、哪些字段支撑计算 |
投放前先算保本 ROI(运营主管)
准备投广告时,让运营主管算出这件商品的保本 ROI 和最多能承受的广告费。它会先读商品库里的售价、成本、运费和规格,缺的参数一次问齐;多规格商品会给出一个能直接和投放后台商品 ROI 对比的数值。
text
帮我算商品库里【商品】的广告保本 ROI 和最高可承受广告费。平台扣点、退款率这些我按实际告诉你,缺什么一次问我。后台实际 ROI 低于保本线,说明这样投放在亏钱;结果只用于判断,不会自动修改上架价或投放设置。在微信小店开托管投放时,平台推荐的 ROI 低于这条保本线,运营主管会先交回给你决定,做法见 2.2。
用结果决定下一项工作
某商品收益下降时,先区分售价变化、成本上升、投放增加和退款变化,再交给运营或售后助手继续查证。不能仅凭收益较低就自动改价、停投或下架。
要把建议变成新的上架价格,由你确认后更新商品库。已经在线销售的商品,仍需在对应平台按实际支持方式处理,不能假设本地改价会同步生效。
完成标准
- 收益表写明了店铺、日期和收入费用口径,公式可复查
- 你抽查过至少一个商品的计算和一条异常记录
- 所有无法确认的费用仍保留为缺口,没有用一个看似完整的总利润掩盖数据不足